Domain fotorecht-aktuell.de kaufen?
Wir ziehen mit dem Projekt
fotorecht-aktuell.de um.
Sind Sie am Kauf der Domain
fotorecht-aktuell.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fotorecht-aktuell.de kaufen?
Sind Spesen lohnbestandteil?
Sind Spesen lohnbestandteil? Spesen sind in der Regel keine direkten Bestandteile des Gehalts, sondern werden als zusätzliche Kosten erstattet, die im Zusammenhang mit dienstlichen Aufgaben entstehen. Sie dienen dazu, Mitarbeiter für Ausgaben zu entschädigen, die sie im Rahmen ihrer Arbeit getätigt haben, wie z.B. Reisekosten oder Verpflegungsausgaben. Spesen sind daher eher als Aufwandsentschädigung zu verstehen und werden in der Regel separat zum Gehalt ausgezahlt. Es ist wichtig, dass Unternehmen klare Richtlinien für die Erstattung von Spesen haben, um Missverständnisse zu vermeiden und sicherzustellen, dass Mitarbeiter angemessen entschädigt werden. **
Wann Spesen abrechnen?
Wann Spesen abrechnen? Spesen sollten in der Regel regelmäßig abgerechnet werden, um eine genaue Übersicht über die angefallenen Kosten zu behalten. Es empfiehlt sich, dies monatlich oder quartalsweise zu tun, je nachdem wie häufig Spesen anfallen. Eine zeitnahe Abrechnung hilft auch dabei, mögliche Fehler oder Unstimmigkeiten schnell zu erkennen und zu korrigieren. Zudem erleichtert eine regelmäßige Abrechnung den Mitarbeitern die Dokumentation ihrer Ausgaben und die Einhaltung interner Richtlinien. Letztendlich sorgt eine zeitnahe Spesenabrechnung auch für eine bessere Liquiditätsplanung im Unternehmen. **


Ähnliche Suchbegriffe für Spesen
Top-Angebote
Produkte zum Begriff Spesen:
-
Praxis-Guide Bildrechte, Fachbücher von Christian W EggersDer "Praxis-Guide Bildrechte" ist ein umfassendes Fachbuch, das sich mit der rechtssicheren Nutzung von Bildern beschäftigt. Es richtet sich an eine breite Zielgruppe, darunter Unternehmen, Behörden, Vereine, Journalisten, Blogger und Fotografen. Der Autor Christian W. Eggers vermittelt in diesem Leitfaden praxisnahe Informationen und rechtliche Grundlagen, die für die Bildnutzung unerlässlich sind. Mit 332 Seiten bietet das Buch eine detaillierte Analyse der Bildrechte und deren Anwendung in verschiedenen Kontexten. Die dritte Auflage, veröffentlicht im Jahr 2023, berücksichtigt aktuelle Entwicklungen im Rechtssystem und bietet somit wertvolle Einblicke für alle, die mit Bildmaterial arbeiten. Der kartonierte Einband sorgt für eine angenehme Handhabung, während die klare Struktur des Buches das Auffinden relevanter Informationen erleichtert. Dieses Werk ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den rechtlichen Aspekten der Bildnutzung auseinandersetzen.54,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
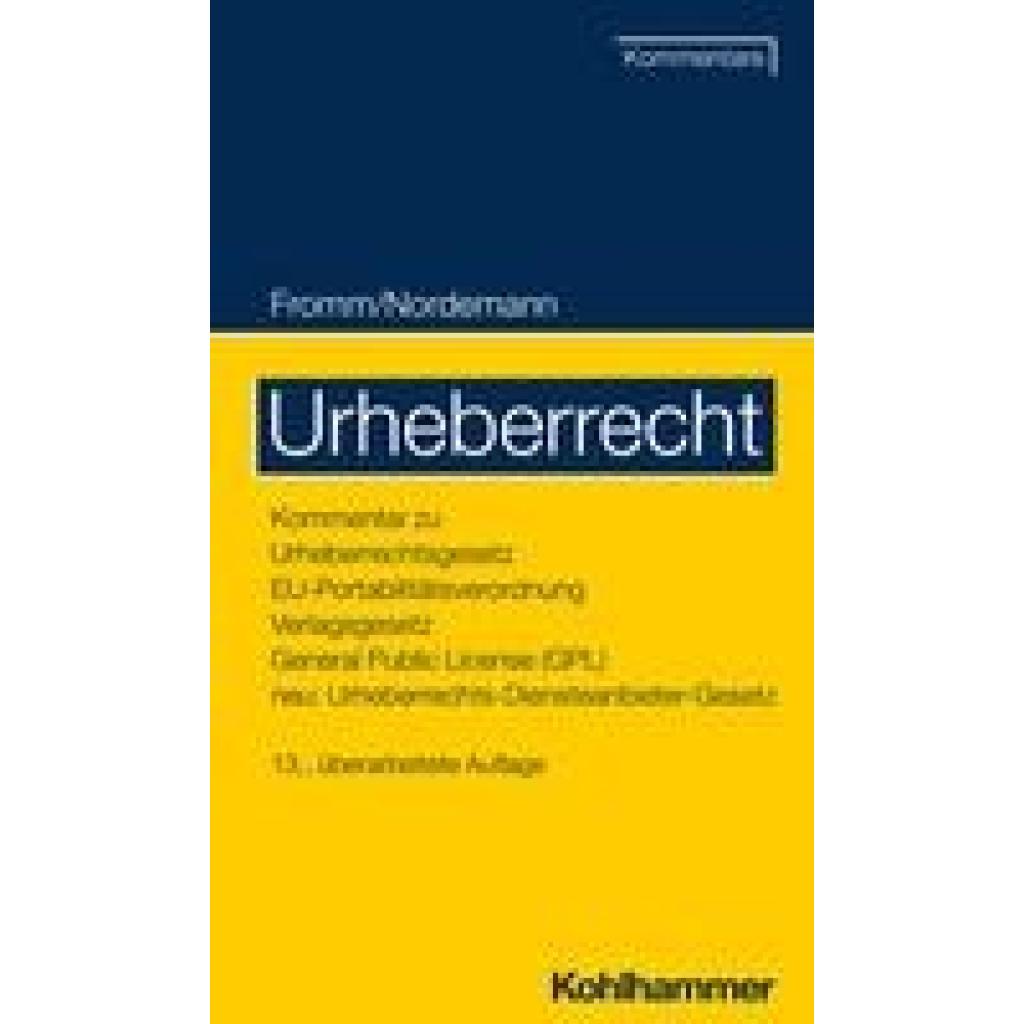
UrheberrechtUrheberrecht , 2 Bände inkl. Schuber, inklusive E-Book (PDF) Die 13. Auflage des Standardkommentars für die urheberrechtliche Praxis enthält alle gesetzlichen Neuerungen einschließlich der Urheberrechtsnovelle aus dem Jahr 2021 sowie die aktuelle Rechtsprechung auf europäischer und nationaler Ebene. Hervorzuheben sind insbesondere die Kommentierungen des kompletten Urheberrechts-Diensteanbieter-Gesetzes (UrhDaG) sowie der Marrakesch-Verordnung. Das Werk liefert praktische Hinweise für die Geltendmachung der auf dem UrhDaG beruhenden Ansprüche und übersetzt die gesetzlichen Maßstäbe in konkrete praktische Anforderungen, die Nutzer, Diensteanbieter und Rechtsinhaber erfüllen müssen. Teil des Werks ist auch die Kommentierung der neuen Vorschriften zum Presseverleger-Leistungsschutzrecht und zur neuen Schrankenbestimmung für Pastiches. Außerdem werden das Urhebervertragsrecht und das Recht der urheberrechtlichen Ansprüche in besonderer Tiefe analysiert. Das schließt auch die General Public License (GPL) im Bereich Open Source Software ein, welche sich vollständig kommentiert im Werk befindet. Auch das Thema künstliche Intelligenz im Urheberrecht kann im Werk nachgeschlagen werden. Daneben bietet der Kommentar auch die bewährten Kommentierungen zum Verlagsgesetz, dem innerdeutschen Einigungsvertrag und der EU-Portabilitätsverordnung. .................................................... ..."Endlich gibt es wieder einen umfassenden und aktuellen Kommentar zum Urheberrecht, der im Detail auf die Bedürfnisse des Lesers abgestellt ist. Dafür gebührt den Autoren Dank und Anerkennung." - Prof. Dr. Stefan Haupt, Rechtsanwalt und Mediator in Berlin in Medien und Recht, Heft 06/2024. , Tagfahrleuchten > Beleuchtung , Auflage: 13., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Beilage: Schuber, Redaktion: Nordemann, Axel~Nordemann, Jan Bernd~Czychowski, Christian, Auflage: 24013, Auflage/Ausgabe: 13., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 3200, Themenüberschrift: LAW / Intellectual Property / Copyright, Keyword: Autoren; Leistungsschutzrecht; Presseverleger; Schutzfristverlängerung; Urheber; Verlagsvertrag, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 258, Breite: 163, Höhe: 98, Gewicht: 2900, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Spesen verpflichtend?
Spesen sind in der Regel nicht verpflichtend, es sei denn, sie sind vertraglich festgelegt oder gesetzlich vorgeschrieben. Unternehmen können Spesenregelungen für ihre Mitarbeiter festlegen, um Ausgaben im Rahmen von Dienstreisen oder Geschäftstreffen zu erstatten. Es ist wichtig, dass die Spesenrichtlinien klar und transparent sind, um Missverständnisse zu vermeiden. Mitarbeiter sollten sich mit den geltenden Richtlinien vertraut machen und sicherstellen, dass sie alle erforderlichen Belege und Unterlagen für Spesenerstattungen vorlegen. Letztendlich liegt es im Ermessen des Unternehmens, ob und wie Spesen erstattet werden. **
-
Sind Spesen Einkommen?
Sind Spesen Einkommen? Spesen sind in der Regel keine Einkommen, sondern Ausgaben, die von einer Person im Rahmen ihrer beruflichen Tätigkeit getätigt werden. Sie dienen dazu, die Kosten für bestimmte berufsbedingte Aufwendungen zu decken, wie beispielsweise Reisekosten, Verpflegung oder Arbeitsmaterialien. Spesen werden in der Regel vom Arbeitgeber erstattet, um sicherzustellen, dass die Mitarbeiter für ihre Ausgaben entschädigt werden. Daher zählen Spesen nicht zum Einkommen einer Person, sondern sind vielmehr eine Erstattung für angefallene Kosten. **
-
Sind Spesen sozialversicherungspflichtig?
Sind Spesen sozialversicherungspflichtig? Spesen sind grundsätzlich steuerfrei, wenn sie angemessen sind und tatsächlich angefallen sind. Allerdings sind sie in der Regel sozialversicherungspflichtig, da sie als Teil des Arbeitsentgelts gelten. Dies bedeutet, dass sowohl Arbeitgeber als auch Arbeitnehmer Sozialversicherungsbeiträge auf Spesen zahlen müssen. Es ist wichtig, die genauen Regelungen des jeweiligen Landes oder der jeweiligen Region zu beachten, da diese variieren können. Es empfiehlt sich, sich bei einem Steuerberater oder einer anderen Fachkraft zu informieren, um sicherzustellen, dass alle rechtlichen Vorgaben eingehalten werden. **
-
Sind Spesen Quellensteuerpflichtig?
Sind Spesen Quellensteuerpflichtig? Spesen sind in der Regel nicht quellensteuerpflichtig, da es sich dabei um Ausgaben handelt, die im Zusammenhang mit der beruflichen Tätigkeit entstehen. Diese Ausgaben werden in der Regel vom Arbeitgeber erstattet und sind daher nicht als Einkommen des Arbeitnehmers anzusehen. Es gibt jedoch bestimmte Ausnahmen, bei denen Spesen als steuerpflichtiges Einkommen betrachtet werden können, zum Beispiel wenn sie pauschal ausgezahlt werden und nicht tatsächlich angefallene Kosten decken. In solchen Fällen kann es zu steuerlichen Konsequenzen kommen. Es ist daher ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden. **
Sind Spesen pfändbares Einkommen?
Sind Spesen pfändbares Einkommen? Spesen sind in der Regel nicht pfändbares Einkommen, da sie als Erstattung von Ausgaben betrachtet werden, die im Rahmen der Arbeitstätigkeit angefallen sind. Sie dienen dazu, dem Arbeitnehmer entstandene Kosten zu decken und sind daher nicht als reguläres Einkommen anzusehen. Allerdings kann es Ausnahmen geben, wenn Spesen in einem unverhältnismäßig hohen Maß gezahlt werden und als verdeckte Gehaltsbestandteile gelten. In solchen Fällen könnten sie unter Umständen pfändbar sein. Es ist daher ratsam, sich bei rechtlichen Fragen zur Pfändbarkeit von Spesen an einen Rechtsanwalt oder eine Schuldnerberatung zu wenden. **
Sind Spesen zu versteuern?
Spesen sind grundsätzlich steuerpflichtig, da sie als Einnahmen angesehen werden, die der Arbeitnehmer erhalten hat. Allerdings gibt es bestimmte Spesen, die steuerfrei bleiben können, wenn sie beruflich veranlasst sind und nachgewiesen werden können. Dazu gehören beispielsweise Reisekosten, Verpflegungsmehraufwendungen oder Übernachtungskosten. Es ist wichtig, alle Spesen ordnungsgemäß zu dokumentieren und entsprechende Belege aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass es sich um beruflich veranlasste Ausgaben handelt. Es empfiehlt sich, bei Unsicherheiten bezüglich der steuerlichen Behandlung von Spesen einen Steuerberater oder das Finanzamt zu konsultieren. **
Top-Angebote
Produkte zum Begriff Spesen:
-
Ken Scott - Big Business - Ausser Spesen nichts gewesen - Preis vom 04.10.2026 03:51:26 hAspectRatio : 1.78 : 1, AudienceRating : Freigegeben ab 12 Jahren, Brand : Twentieth Century Fox of Germany GmbH, Binding : DVD, Label : Twentieth Century Fox, Publisher : Twentieth Century Fox, NumberOfDiscs : 1, RegionCode : 2, NumberOfItems : 1, Format : Dolby, medium : DVD, publicationDate : 2015-12-01, releaseDate : 2015-12-10, runningTime : 88 minutes, theatricalReleaseDate : 2014-01-01, actors : Vince Vaughn, Tom Wilkinson, Dave Franco, Sienna Miller, James Marsden, Nick Frost, June Diane Raphael, Britton Sear, Ella Anderson, Jeffrey Corazzini, directors : Ken Scott, languages : english, german3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxis-Guide Bildrechte, Fachbücher von Christian W EggersDer "Praxis-Guide Bildrechte" ist ein umfassendes Fachbuch, das sich mit der rechtssicheren Nutzung von Bildern beschäftigt. Es richtet sich an eine breite Zielgruppe, darunter Unternehmen, Behörden, Vereine, Journalisten, Blogger und Fotografen. Der Autor Christian W. Eggers vermittelt in diesem Leitfaden praxisnahe Informationen und rechtliche Grundlagen, die für die Bildnutzung unerlässlich sind. Mit 332 Seiten bietet das Buch eine detaillierte Analyse der Bildrechte und deren Anwendung in verschiedenen Kontexten. Die dritte Auflage, veröffentlicht im Jahr 2023, berücksichtigt aktuelle Entwicklungen im Rechtssystem und bietet somit wertvolle Einblicke für alle, die mit Bildmaterial arbeiten. Der kartonierte Einband sorgt für eine angenehme Handhabung, während die klare Struktur des Buches das Auffinden relevanter Informationen erleichtert. Dieses Werk ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den rechtlichen Aspekten der Bildnutzung auseinandersetzen.54,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UrheberrechtUrheberrecht , 2 Bände inkl. Schuber, inklusive E-Book (PDF) Die 13. Auflage des Standardkommentars für die urheberrechtliche Praxis enthält alle gesetzlichen Neuerungen einschließlich der Urheberrechtsnovelle aus dem Jahr 2021 sowie die aktuelle Rechtsprechung auf europäischer und nationaler Ebene. Hervorzuheben sind insbesondere die Kommentierungen des kompletten Urheberrechts-Diensteanbieter-Gesetzes (UrhDaG) sowie der Marrakesch-Verordnung. Das Werk liefert praktische Hinweise für die Geltendmachung der auf dem UrhDaG beruhenden Ansprüche und übersetzt die gesetzlichen Maßstäbe in konkrete praktische Anforderungen, die Nutzer, Diensteanbieter und Rechtsinhaber erfüllen müssen. Teil des Werks ist auch die Kommentierung der neuen Vorschriften zum Presseverleger-Leistungsschutzrecht und zur neuen Schrankenbestimmung für Pastiches. Außerdem werden das Urhebervertragsrecht und das Recht der urheberrechtlichen Ansprüche in besonderer Tiefe analysiert. Das schließt auch die General Public License (GPL) im Bereich Open Source Software ein, welche sich vollständig kommentiert im Werk befindet. Auch das Thema künstliche Intelligenz im Urheberrecht kann im Werk nachgeschlagen werden. Daneben bietet der Kommentar auch die bewährten Kommentierungen zum Verlagsgesetz, dem innerdeutschen Einigungsvertrag und der EU-Portabilitätsverordnung. .................................................... ..."Endlich gibt es wieder einen umfassenden und aktuellen Kommentar zum Urheberrecht, der im Detail auf die Bedürfnisse des Lesers abgestellt ist. Dafür gebührt den Autoren Dank und Anerkennung." - Prof. Dr. Stefan Haupt, Rechtsanwalt und Mediator in Berlin in Medien und Recht, Heft 06/2024. , Tagfahrleuchten > Beleuchtung , Auflage: 13., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Beilage: Schuber, Redaktion: Nordemann, Axel~Nordemann, Jan Bernd~Czychowski, Christian, Auflage: 24013, Auflage/Ausgabe: 13., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 3200, Themenüberschrift: LAW / Intellectual Property / Copyright, Keyword: Autoren; Leistungsschutzrecht; Presseverleger; Schutzfristverlängerung; Urheber; Verlagsvertrag, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 258, Breite: 163, Höhe: 98, Gewicht: 2900, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spesen lohnbestandteil?
Sind Spesen lohnbestandteil? Spesen sind in der Regel keine direkten Bestandteile des Gehalts, sondern werden als zusätzliche Kosten erstattet, die im Zusammenhang mit dienstlichen Aufgaben entstehen. Sie dienen dazu, Mitarbeiter für Ausgaben zu entschädigen, die sie im Rahmen ihrer Arbeit getätigt haben, wie z.B. Reisekosten oder Verpflegungsausgaben. Spesen sind daher eher als Aufwandsentschädigung zu verstehen und werden in der Regel separat zum Gehalt ausgezahlt. Es ist wichtig, dass Unternehmen klare Richtlinien für die Erstattung von Spesen haben, um Missverständnisse zu vermeiden und sicherzustellen, dass Mitarbeiter angemessen entschädigt werden. **
-
Wann Spesen abrechnen?
Wann Spesen abrechnen? Spesen sollten in der Regel regelmäßig abgerechnet werden, um eine genaue Übersicht über die angefallenen Kosten zu behalten. Es empfiehlt sich, dies monatlich oder quartalsweise zu tun, je nachdem wie häufig Spesen anfallen. Eine zeitnahe Abrechnung hilft auch dabei, mögliche Fehler oder Unstimmigkeiten schnell zu erkennen und zu korrigieren. Zudem erleichtert eine regelmäßige Abrechnung den Mitarbeitern die Dokumentation ihrer Ausgaben und die Einhaltung interner Richtlinien. Letztendlich sorgt eine zeitnahe Spesenabrechnung auch für eine bessere Liquiditätsplanung im Unternehmen. **
-
Sind Spesen verpflichtend?
Spesen sind in der Regel nicht verpflichtend, es sei denn, sie sind vertraglich festgelegt oder gesetzlich vorgeschrieben. Unternehmen können Spesenregelungen für ihre Mitarbeiter festlegen, um Ausgaben im Rahmen von Dienstreisen oder Geschäftstreffen zu erstatten. Es ist wichtig, dass die Spesenrichtlinien klar und transparent sind, um Missverständnisse zu vermeiden. Mitarbeiter sollten sich mit den geltenden Richtlinien vertraut machen und sicherstellen, dass sie alle erforderlichen Belege und Unterlagen für Spesenerstattungen vorlegen. Letztendlich liegt es im Ermessen des Unternehmens, ob und wie Spesen erstattet werden. **
-
Sind Spesen Einkommen?
Sind Spesen Einkommen? Spesen sind in der Regel keine Einkommen, sondern Ausgaben, die von einer Person im Rahmen ihrer beruflichen Tätigkeit getätigt werden. Sie dienen dazu, die Kosten für bestimmte berufsbedingte Aufwendungen zu decken, wie beispielsweise Reisekosten, Verpflegung oder Arbeitsmaterialien. Spesen werden in der Regel vom Arbeitgeber erstattet, um sicherzustellen, dass die Mitarbeiter für ihre Ausgaben entschädigt werden. Daher zählen Spesen nicht zum Einkommen einer Person, sondern sind vielmehr eine Erstattung für angefallene Kosten. **
Ähnliche Suchbegriffe für Spesen
-
Thurneysen Aktuell, FachbücherDas Buch "Thurneysen Aktuell" bietet eine tiefgehende Auseinandersetzung mit den Themen Philosophie und Religion. Es ist in deutscher Sprache verfasst und richtet sich an ein breites Publikum, das an philosophischen und religiösen Fragestellungen interessiert ist. Mit einem handlichen kartonierten Einband und 192 Seiten ist es sowohl für das Lesen zu Hause als auch unterwegs geeignet. Die Veröffentlichung im Jahr 2025 garantiert, dass die Inhalte aktuell und relevant sind. Die sorgfältige Aufbereitung der Themen macht es zu einer wertvollen Ressource für Studierende, Fachleute und Interessierte, die sich mit komplexen Fragen der Philosophie und Religion auseinandersetzen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spesen sozialversicherungspflichtig?
Sind Spesen sozialversicherungspflichtig? Spesen sind grundsätzlich steuerfrei, wenn sie angemessen sind und tatsächlich angefallen sind. Allerdings sind sie in der Regel sozialversicherungspflichtig, da sie als Teil des Arbeitsentgelts gelten. Dies bedeutet, dass sowohl Arbeitgeber als auch Arbeitnehmer Sozialversicherungsbeiträge auf Spesen zahlen müssen. Es ist wichtig, die genauen Regelungen des jeweiligen Landes oder der jeweiligen Region zu beachten, da diese variieren können. Es empfiehlt sich, sich bei einem Steuerberater oder einer anderen Fachkraft zu informieren, um sicherzustellen, dass alle rechtlichen Vorgaben eingehalten werden. **
-
Sind Spesen Quellensteuerpflichtig?
Sind Spesen Quellensteuerpflichtig? Spesen sind in der Regel nicht quellensteuerpflichtig, da es sich dabei um Ausgaben handelt, die im Zusammenhang mit der beruflichen Tätigkeit entstehen. Diese Ausgaben werden in der Regel vom Arbeitgeber erstattet und sind daher nicht als Einkommen des Arbeitnehmers anzusehen. Es gibt jedoch bestimmte Ausnahmen, bei denen Spesen als steuerpflichtiges Einkommen betrachtet werden können, zum Beispiel wenn sie pauschal ausgezahlt werden und nicht tatsächlich angefallene Kosten decken. In solchen Fällen kann es zu steuerlichen Konsequenzen kommen. Es ist daher ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden. **
-
Sind Spesen pfändbares Einkommen?
Sind Spesen pfändbares Einkommen? Spesen sind in der Regel nicht pfändbares Einkommen, da sie als Erstattung von Ausgaben betrachtet werden, die im Rahmen der Arbeitstätigkeit angefallen sind. Sie dienen dazu, dem Arbeitnehmer entstandene Kosten zu decken und sind daher nicht als reguläres Einkommen anzusehen. Allerdings kann es Ausnahmen geben, wenn Spesen in einem unverhältnismäßig hohen Maß gezahlt werden und als verdeckte Gehaltsbestandteile gelten. In solchen Fällen könnten sie unter Umständen pfändbar sein. Es ist daher ratsam, sich bei rechtlichen Fragen zur Pfändbarkeit von Spesen an einen Rechtsanwalt oder eine Schuldnerberatung zu wenden. **
-
Sind Spesen zu versteuern?
Spesen sind grundsätzlich steuerpflichtig, da sie als Einnahmen angesehen werden, die der Arbeitnehmer erhalten hat. Allerdings gibt es bestimmte Spesen, die steuerfrei bleiben können, wenn sie beruflich veranlasst sind und nachgewiesen werden können. Dazu gehören beispielsweise Reisekosten, Verpflegungsmehraufwendungen oder Übernachtungskosten. Es ist wichtig, alle Spesen ordnungsgemäß zu dokumentieren und entsprechende Belege aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass es sich um beruflich veranlasste Ausgaben handelt. Es empfiehlt sich, bei Unsicherheiten bezüglich der steuerlichen Behandlung von Spesen einen Steuerberater oder das Finanzamt zu konsultieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.